保單 e 化管理:展示說明
7 保單管理 〕『 保單檢查報告 』
9 保單檢查報告

保單人員

保戶
陳俊男
41
年收入120萬元
配偶
林淑女
40
年收入60萬元
家庭年收入180萬元
子女
陳千金
12
子女
陳少爺
10

您目前是〔 中年小家庭 〕,仍處於各種人生責任的高峰期,在做好「 保障 」之後,應該特別重視「 理財 」的規劃。

  • 『 保單檢查報告 』『 健康檢查報告 』的原理是一樣的,
  • 『 健康檢查報告 』是幫助我們了解「 現在身體狀況 」是否符合「 健康標準 」
  • 『 保單檢查報告 』是幫助我們了解「 現在保單狀況 」是否符合「 現在需求 」
  • 《 保單 》是依據「 保戶 」『 需求 』〔 調整 〕
  • 當:「 每隔 2年 」、或「 現在需求 NEED 」、或「 現在保單 HAVE 」已經『 改變 』時,
  • 就需要再一次:統計『 2 保險理財需求 』、檢視『 9 保單檢查報告 』、進行所需『 正確調整 』
  • 才會持續獲得完善〔 保單管理 〕的益處。
  • 在本報告『 1 保費 』、『 2 保障 』、『 3 $領回 』中,有「項目」的狀況:「 偏高 」「 偏低 」時,
  • 可點選『 1、2、3 』 ,做為進行所需『 正確調整 』的參考。
檢查保單
保單運算日HAVE今天
需求統計日NEED
距離今天 0個月0
請點選

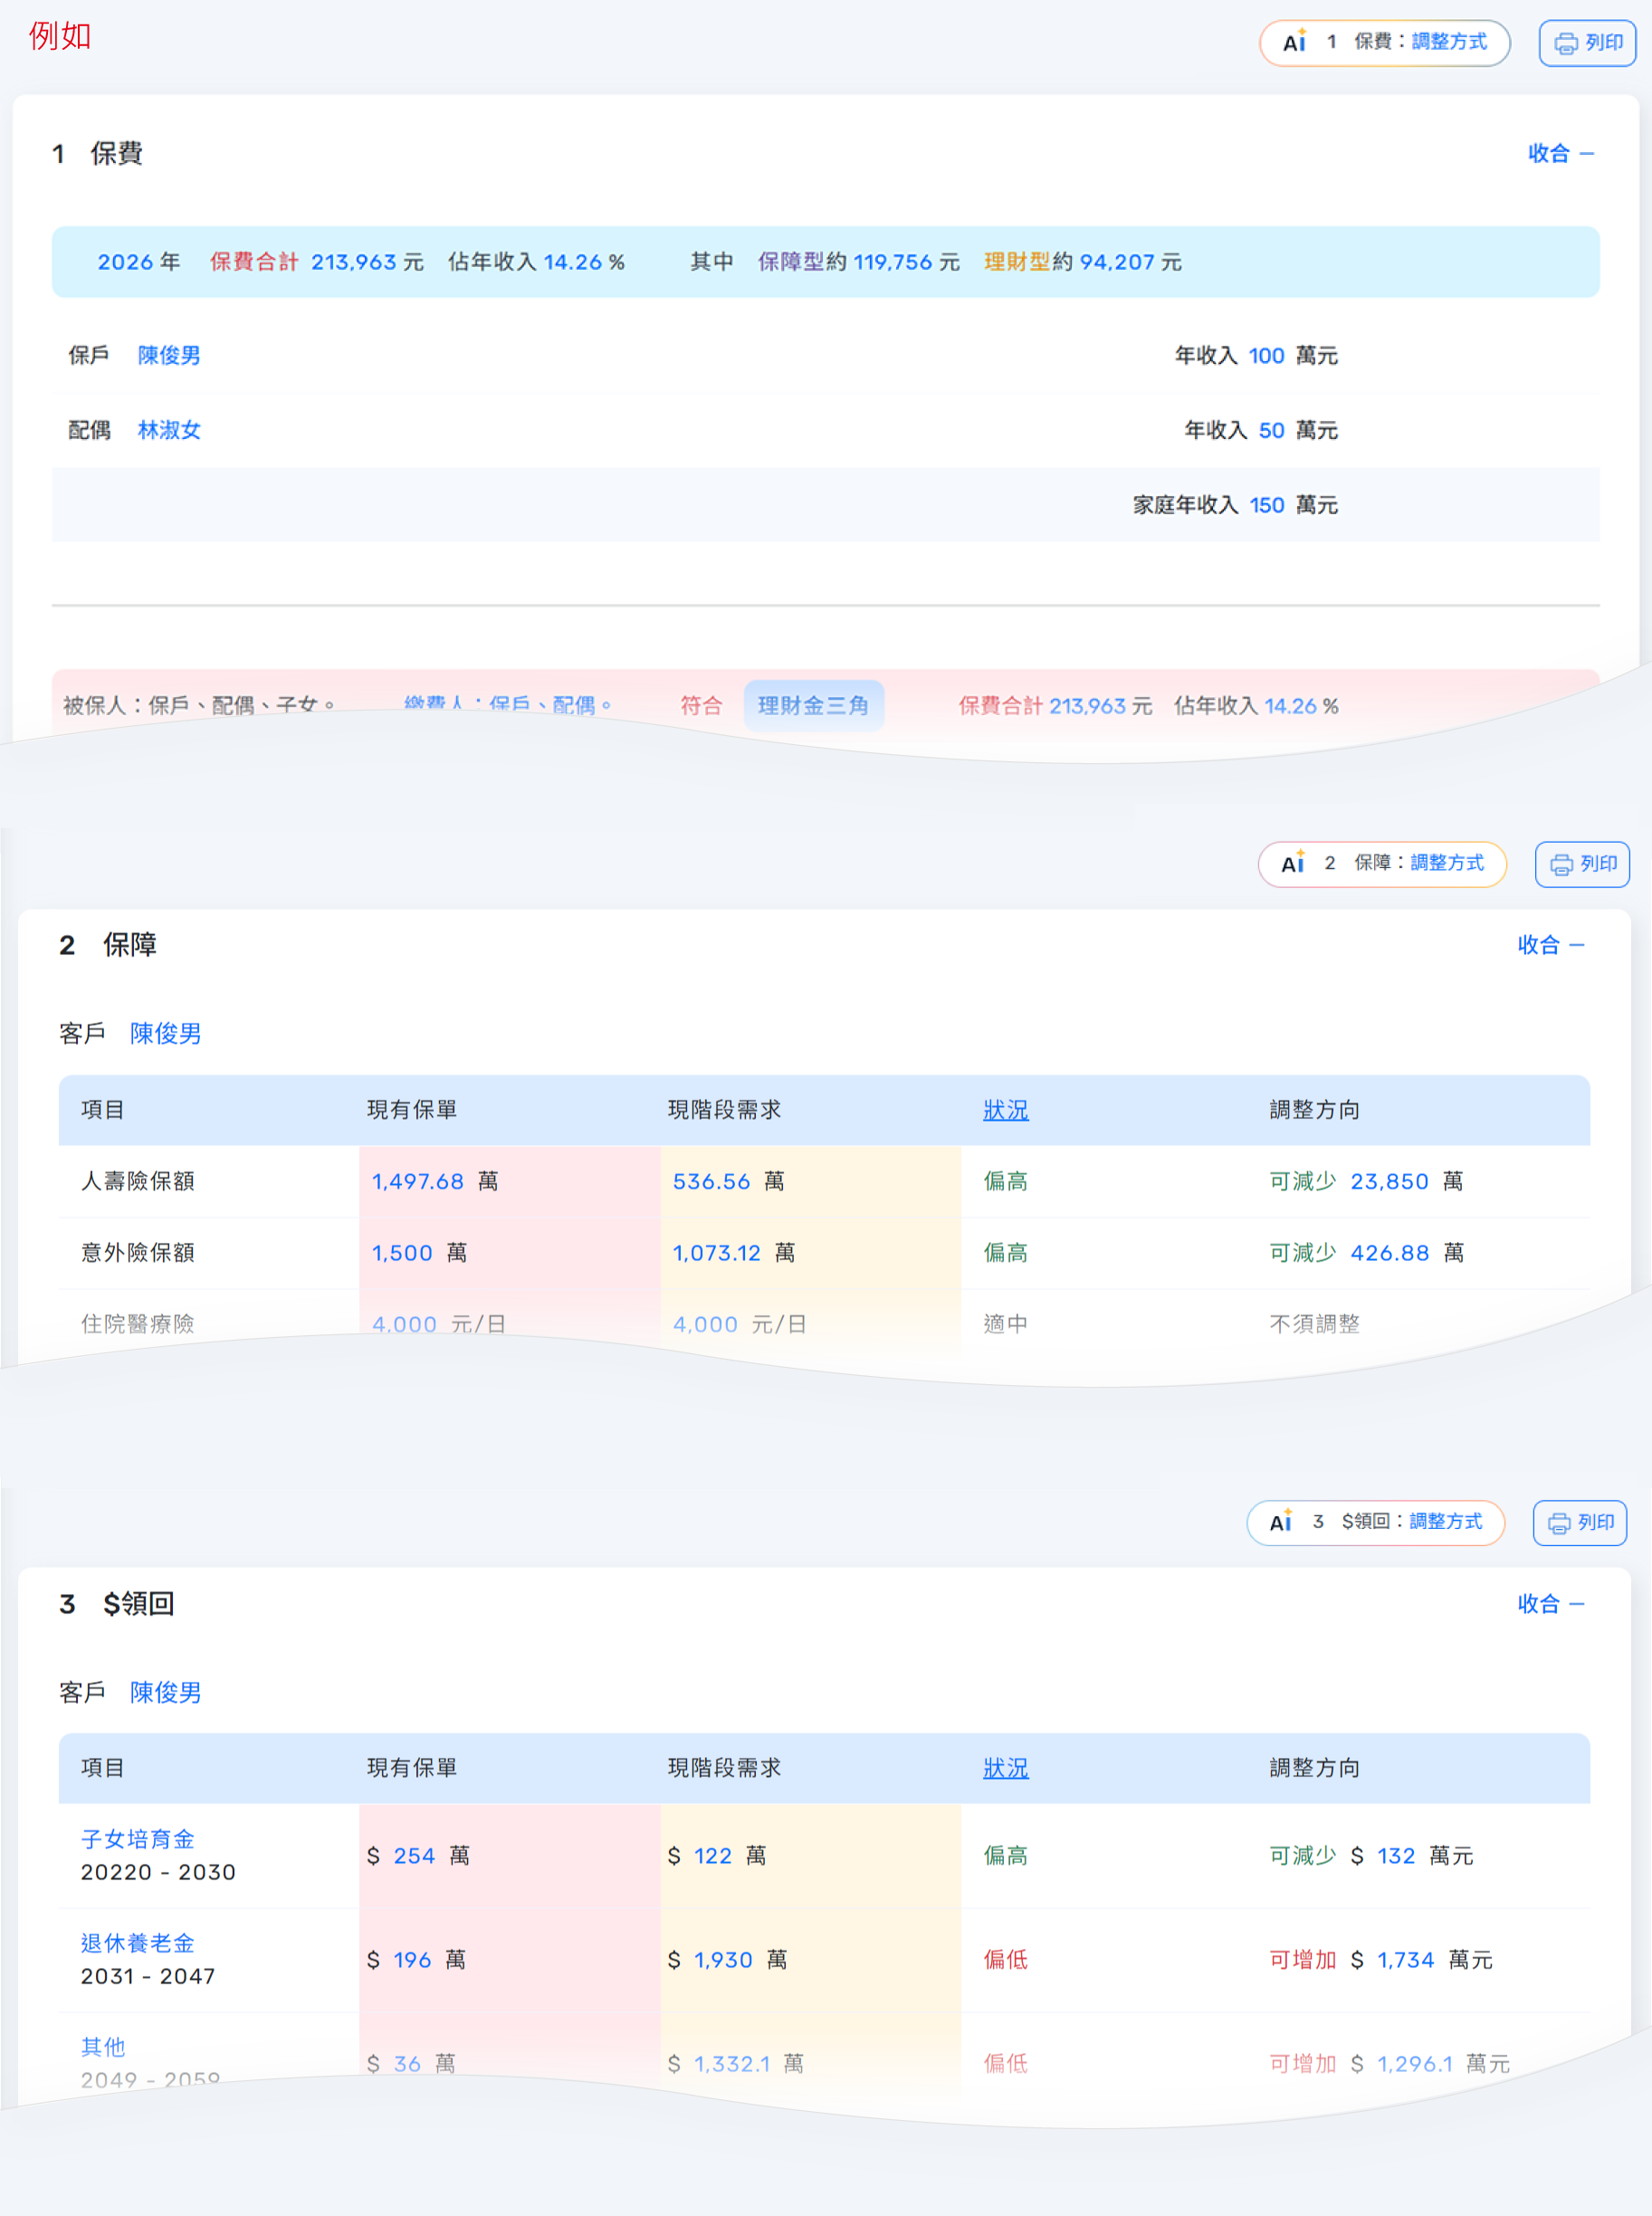
1 保費

  • 2026
  • 保費合計799,221
  • 佔:家庭年收入180萬元 44.41%
  • 保費類型 468,300330,921
  • 被保人:保戶、配偶、子女。繳費人:保戶、配偶。
  • 符合理財金三角
保費需求預算 依據
項目 現在保單HAVE 現在需求NEED 狀況 調整方向READJUST
保障型保費
17.5萬元
適中 不須調整
理財型保費
24.6萬元
偏低 可調高29.4萬元
  • 被保人:親屬。繳費人:保戶、配偶。
  • 不符合
    理財金三角
    保費類型
  • 被保人:保戶、配偶、子女、親屬。繳費人:子女、親屬、其他人員。
  • 保費類型
請點選

2 保障

保戶陳俊男
項目 現在保單HAVE 現在需求NEED 狀況 調整方向READJUST
人壽險保額
1,524.4萬元
偏高
可調低359.3萬元
意外險保額
1,500萬元
偏低
可調高830.2萬元
住院醫療險
4,000元/日
適中
不須調整
配偶林淑女
項目 現在保單HAVE 現在需求NEED 狀況 調整方向READJUST
人壽險保額
614.1萬元
適中
不須調整
意外險保額
300萬元
偏低
可調高863.4萬元
住院醫療險
4,000元/日
適中
不須調整
子女陳千金
項目 現在保單HAVE 現在需求NEED 狀況 調整方向READJUST
人壽險保額
250.7萬元
偏高
可調低150.7萬元
意外險保額
300萬元
偏高
可調低200萬元
住院醫療險
5,000元/日
偏高
可調低1,000元/日
子女陳少爺
項目 現在保單HAVE 現在需求NEED 狀況 調整方向READJUST
人壽險保額
488.7萬元
偏高
可調低388.7萬元
意外險保額
-
-
現在保單:無「 意外險保額 」
住院醫療險
4,100元/日
適中
不須調整
「 子女 」為沒有經濟收入者,沒有「 財務責任 」的計算標準,因此不須列入
「 住院醫療險 」之金額為「 定額給付 + 實支實付 」之每日病房費,「 實支實付 」:取最高者。
請點選

3 $領回

保戶 陳俊男
項目 現在保單HAVE 現在需求NEED 狀況 調整方向READJUST
子女培育金
2020 ~ 2030
$242萬元
偏高 可減少$120萬元
退休養老金
2031 ~ 2050
$160萬元
偏低 可增加$1,770萬元
其他
2051 ~ 2061
$36萬元
偏低 可增加$1,296.1萬元
©